◎ 林修民
記憶體三大廠之一的美光(Micron, MU)於Hot Chips 2026大會發表演說,坦言 AI 算力每兩年成長 3 倍,超過 HBM 頻寬每年不到 2 倍的擴展速度,「記憶體牆(Memory Wall)」持續惡化。
Hot Chips 是全球半導體與處理器領域最具權威性的頂級學術與產業年會之一,每年在美國史丹佛大學(Stanford University)舉行,主要匯集全球頂尖的處理器、GPU、AI 加速器、記憶體與系統設計團隊,發表最新的高性能晶片架構與技術創新。
甚麼是記憶體牆?
記憶體牆(Memory Wall)是指處理器(如 CPU 或 GPU)的運算速度飛速成長,但資料從記憶體傳輸到處理器的頻寬與速度卻跟不上,導致系統效能被資料傳輸速率嚴重拖慢的瓶頸現象。
wang23832245 發表在
痞客邦
留言(0)
人氣()
◎ 王宏仁
近日有不少關於中國在稀土管制的報導,值得台灣重新思考,「非紅供應鏈」或「非中國供應鏈」究竟如何才能真正落實。
《紐約時報》中文網七月一日以「中國加大對日本施壓力度,變相禁止稀土出口」為題指出,中國近期擴大對日本軍工企業、研究機構及相關供應商的兩用物項出口管制。這些措施雖然未必採取全面禁運形式,卻可以透過出口許可、最終用途審查及企業黑名單,延長審核時間,使日本業者實際上難以取得稀土及相關材料。
進一步探究,中國對日本的施壓並不限於稀土,還包括減少航班與交流、限制日本水產品、在日本周邊增加海空軍事活動,以及以防止日本「再軍事化」作為出口管制的政治理由。這顯示中國正把關鍵礦物、貿易管制、安全論述與軍事壓力結合,形成一套更全面的政策工具。
德國之聲六月二十四日報導「兩名日本人在華被拘,或涉稀土管制」,則揭示另一層風險。兩名日本公民因涉嫌違反禁止進出口物品的規定在中國遭到拘留,其中至少一人據稱為日本大型電子企業在中國法人之員工,案件可能涉及將受管制的稀土相關物品帶往境外。
wang23832245 發表在
痞客邦
留言(0)
人氣()
劉佩真/台經院產經資料庫總監、APIAA院士
從最初被譽為護國神山的台積電,到如今成為全球AI浪潮的關鍵命脈,台灣半導體產業的發展歷程不僅是一部經濟成長史,更是一場關於技術韌性與地緣政治博弈的深刻轉型;而台灣半導體業的核心韌性,源於其全球最完整且集中的垂直分工體系,這種聚落效應讓研發與製造之間的溝通成本降至最低,形成一種極難被複製的效率優勢。特別是當全球進入AI時代,Nvidia與AMD等巨頭對高效能運算的需求,讓台灣不再僅是代工者,而是成為定義未來的共同研發夥伴,而透過先進封裝技術如CoWoS的突破,台灣成功在物理極限的邊緣,為AI運算力提供關鍵的硬體支撐,將單純的產能韌性提升到技術主導的韌性。
事實上,矽權爭霸儼然成為美中資本動員下的戰略重組,也就是半導體已演變為國家戰略資產的終極對抗,美國正轉向政府強勢干預的模式,透過《晶片法案》與晶片關稅政策,誘導台積電、Samsung、Intel 等業者在美建立先進製程與封裝據點,目標是建立可控且不依賴亞洲製造的生態系。
相對地,中國則採取新型舉國體制,在國家大基金注資下,從成熟製程的規模擴張轉向關鍵環節(如曝光機、光阻劑)的國產替代,並將半導體視為填補房地產缺口的新經濟引擎。這場競爭不僅限於良率與成本,更延伸至政策補貼的厚度與地緣秩序的重組,在二〇二六年的半導體新賽局中,算力將定義權力,這不再是單純的訂單競爭,而是一場重新定義全球科技秩序的馬拉松。
在此情況下,地緣政治的升溫迫使台灣半導體必須從在地深耕轉向全球拓展。面對各國對於供應鏈自主化的需求,台灣企業採取高度智慧化的全球布局策略。這不僅是將工廠搬遷至海外,更是一次產業文明的輸出。從美國亞利桑那州的尖端製程挑戰,到日本熊本廠的迅速落地,台灣半導體業正在學習如何在不同文化的勞動力、法規與補助政策中,複製其在高效率運作下的成功模式;這種分散式的布局雖然帶來營運成本的上升,但也為台灣在國際社會中爭取到不可或缺的戰略安全空間。顯然面對地緣政治,台灣正邁向經濟日不落國的實踐,在全球如美、日、德等地建立生產基地,以韌性生態系規避貿易壁壘,並近距離服務核心客戶。
wang23832245 發表在
痞客邦
留言(0)
人氣()
◎ 童振源
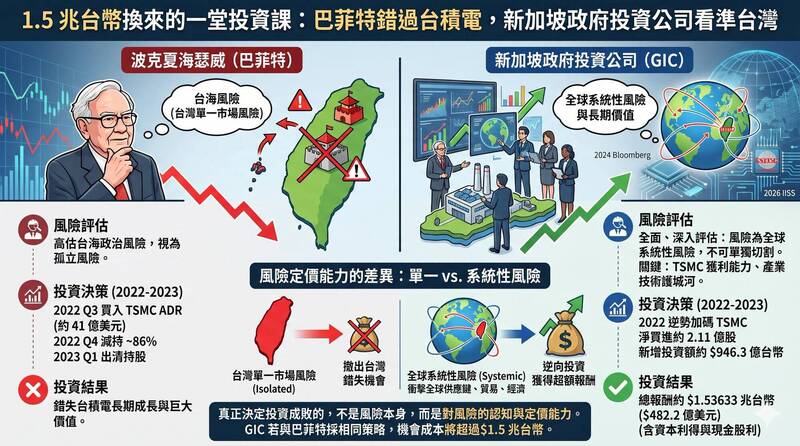
成功的投資並非忽視地緣政治風險,而是在充分理解風險本質後,做出精準的評估。若GIC與巴菲特採取相同策略,其機會成本將超過1.5兆台幣。(取自貼文)
在全球資本市場中,地緣政治風險始終是不可忽視的重要因素。對於位居全球半導體供應鏈核心的台灣而言,相關風險更是國際投資人持續關注的焦點。
然而,成功的投資並非忽視地緣政治風險,也不是過度放大風險,而是在充分理解風險本質後,做出客觀、完整且精準的評估。唯有如此,才能正確判斷資產價值,避免因誤判風險而錯失龐大的投資機會。
2022年至2023年間,國際資本對台灣展現出極為鮮明的分歧。由股神巴菲特領導的波克夏海瑟威(Berkshire Hathaway)迅速出售持有的台積電股票;相較之下,新加坡主權基金──新加坡政府投資公司(GIC)卻逆勢加碼台積電。
wang23832245 發表在
痞客邦
留言(1)
人氣()
劉佩真/台經院產經資料庫總監、APIAA院士
在二〇二六年全球半導體競賽中,台積電正面臨前所未有的多線作戰壓力。隨著地緣政治風險升級與大客戶對供應鏈彈性的追求,Samsung與Intel確實成功從台積電手中撬動部分訂單,特別是在Tesla的自駕晶片、Microsoft的自研加速器,以及AMD、SK Hynix的策略性合作中,皆能見到競爭對手插旗的痕跡。然而深入剖析這些搶單現象可以發現,這並非台積電技術領先地位的崩解,而是半導體產業走向多源供應常態下的必然趨勢,特別是客戶對於AI晶片需求呈現指數型的成長,護國神山的產能成為AI發展的天花板,加上地緣政治的波動影響客戶亟欲分散訂單,況且又有美國政府提倡美國製造的政策鼓吹所致;不過台積電在整體產業中的核心制霸力依然穩如泰山,主要是在於其技術的鴻溝、專利與供應鏈生態系的實力仍堅強。
若以Intel與Apple的合作此案例來說,從Apple的戰略布局觀察,其核心目標始終是追求供應鏈彈性,儘管台積電在良率與製程領先度上依然無可匹敵,但隨著二奈米以下先進產能遭到Nvidia、AMD及各家AI巨頭瘋狂搶占,Apple面臨著產能過度集中的風險。為了確保在AI終端裝置競爭中掌握絕對的主動權,Apple必須尋找第二供應源,而Intel近年在製程技術上的急起直追,尤其是18A甚至更先進的14A製程,已逐漸展現出與台積電一較高下的實力,這成為雙方達成初步共識的技術基礎。
而在這場變局中,Intel執行長陳立武扮演了點石成金的關鍵角色,其領導風格強調務實主義與客戶優先,成功扭轉Intel過往封閉、自大的企業文化,將Intel代工服務徹底轉型為能夠與客戶深度溝通的服務型事業,這種風格的轉變,消除Apple對於Intel既是競爭對手、又是代工廠的利益衝突焦慮,進而促成這項歷史性的合作協議。
從美國政府的策略角度來看,這更是半導體回流計畫的重大勝利,在川普政府積極推動的美國優先策略下,商務部與白宮始終希望建立一條從設計到製造完全本土化的供應鏈。透過強大的政策紅利與地緣政治壓力,美國成功推動國內兩大科技巨頭的合流。對於Intel而言,獲得Apple訂單是其製造業務起死回生的最強背書;而對於美國政府來說,這象徵著核心先進製造技術不再完全依賴東亞供應鏈,降低了潛在的地緣風險。
wang23832245 發表在
痞客邦
留言(0)
人氣()
◎ 童振源
當世界都在追問AI的未來將落腳何處時,輝達(NVIDIA)執行長黃仁勳給出了一個明確答案:台灣。
5月29日,新加坡媒體《CNA》播出黃仁勳專訪。這位帶領輝達從繪圖晶片公司躍升為全球AI霸主的科技領袖,談得最多的並非市值、股價、最新晶片或新加坡,而是孕育其成長記憶、產業夥伴與文化性格的台灣。
在近半小時訪談中,黃仁勳以一貫幽默而真誠的語氣,談台灣的產業實力、與台積電創辦人張忠謀的深厚情誼,以及深植於自身性格中的台灣文化印記。這些片段共同勾勒出一個鮮明事實:在全球AI競賽版圖上,台灣不只是供應鏈的一環,更是支撐這場科技革命運轉的核心樞紐。
「Taiwan裡就有AI」
wang23832245 發表在
痞客邦
留言(0)
人氣()
蘇元和觀點
當市場開始認真討論「台積電3000元」時,很多人第一時間會覺得太誇張,但如果把全球AI資本支出、半導體市值重估,以及台積電在AI供應鏈中的核心地位全部納入考量,其實這已不只是想像,而是全球資金正在提前反映的未來情境。
近期雖然傳出蘋果與特斯拉部分訂單轉向Intel,但對台積電影響其實有限。原因很簡單,AI晶片需求正全面爆發,台積電先進製程與CoWoS產能早已滿載,訂單能見度甚至延伸至2028年。產業分析人士更直言:「台積電的訂單是被更貴的東西取代。」也就是說,台積電不只滿單,還持續承接更高毛利的AI晶片與高階封裝需求。
從目前市場常見估算法來看,以2026年5月上週台積電股價約2265至2275元時,台股加權指數約落在41000點至42000點附近,那麼未來若台積電進一步上漲至3000元,其實台股同步推升至46000點甚至50000點以上,是有邏輯基礎的推估。
原因在於目前市場普遍以「台積電漲1元,大盤約漲8點」作為估算。若台積電從2270元漲至3000元,等於增加約730元。若以目前41000點至42000點為基準,大盤自然有機會進一步往47000點至48000點靠攏。
wang23832245 發表在
痞客邦
留言(0)
人氣()
劉佩真/台經院產經資料庫總監、APIAA院士
在半導體產業的編年史中,台積電的法說會向來被視為全球科技景氣的終極風向球,而二〇二六年四月中旬法說會後,業界對於AI產業、整體半導體趨勢以及競爭格局的定調,展現一種從狂熱轉向實質成長的深層結構變化。從產業分析的角度觀察,我們不應僅看短期的營收數字,更應解讀其背後所傳達的三大戰略信號。
首先在AI產業的定調,即從基礎建設邁向無所不在,台積電認為AI需求並非泡沫,而是具備長期支撐的結構性擴張;過去一年,市場主要聚焦於雲端供應商對加速器的瘋狂軍備競賽,但台積電的數據顯示,AI的熱度正從雲端邊緣向終端裝置滲透。隨著三奈米製程產能的快速拉升,高效能運算已穩居台積電最大的合併營收貢獻來源,代表AI晶片不再僅是Nvidia一家的天下,而是演變成包含自研晶片、智慧型手機以及AI PC在內的全方位升級。台積電對未來五年AI營收年複合成長率維持高成長的預期,實際上是為全球AI產業定下長線看好的基調,將AI定位為半導體史上最強勁的成長引擎。
其次從半導體趨勢來看,將是先進製程的寡占紅利與封裝的範式轉移,從趨勢面來看,半導體產業正經歷一場製程與封裝雙重驅動的範式轉移,也就是台積電不僅在二奈米製程的進展上超前預期,更重要的是,它透過法說會強化晶圓製造二.〇的概念。當傳統的摩爾定律放緩,晶片性能的提升不再僅依賴電晶體的縮小,而是轉向先進封裝,而台積電釋出的關鍵信號是,先進封裝的需求遠大於供給,且這種供需失衡短期內難以填補。這種轉變重新定義半導體價值鏈。過去封裝被視為後段的低毛利勞力密集產業,但在AI時代,CoWoS等2.5D/3D封裝技術已成為高效能晶片的標配,這使得台積電的競爭力從單純的製程領先,擴展到跨領域的垂直整合能力,進一步拉高了產業進入門檻。
值得一提的是,AI營收的高速成長將帶動半導體進入全產業擴張的新週期,先進製程與封裝技術的變革是核心驅動力;除了關注的是先進封裝的設備商,隨著產能缺口擴大,相關設備與測試廠將迎來未來三年的訂單高峰。其次,矽光子與特種化學材料在傳輸速度與功耗要求下,已從實驗室走向量產,成為在地供應鏈中價值鏈提升最高的區塊;當然受惠於台積電全球擴廠計畫,廠務工程與再生晶圓族群在資本支出持續高檔的支撐下,也將是市場認為長線穩健的焦點。
wang23832245 發表在
痞客邦
留言(0)
人氣()
◎ 福澤喬
印度想做的,早已不只是多賣幾支手機、多組伺服器,而是把半導體從進口商品變成國家實力的一部分。這個轉向背後有很清楚的政策意志:政府把晶片視為國安、產業自主與未來成長的交會點,透過「印度半導體使命」投入巨額補貼,希望把原本偏重消費市場、組裝與軟體服務的產業結構,往設計、製造、封裝測試更完整地往前推。
從市場面看,印度本地對智慧型手機、汽車電子、資料中心與AI應用的需求正在疊高,半導體市場規模也被預估將從2023年的5.7兆日圓,成長到2030年的15兆日圓。這樣的擴張速度,讓新德里不再滿足於做全球供應鏈的終端市場,而是要把自己放進供應鏈的中段與核心。補助條件也相當直接,中央政府最高補貼可達資本支出的五成,部分州政府再往上加碼,總補助比率上看七成。對企業而言,這等於把最難跨出的第一步——高資本投入與落地風險——先由國家扛下一大半,也難怪近年大型案子接連出現。
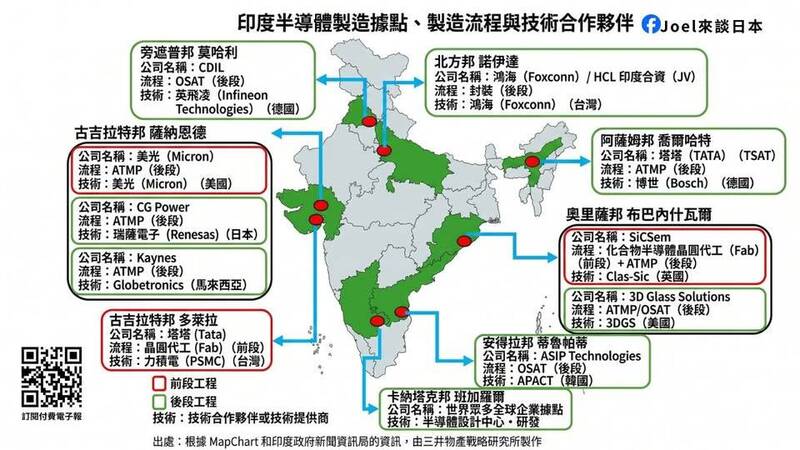
真正讓印度半導體版圖開始有輪廓的,不是口號,而是一座座工廠和明確的時程表。古吉拉特邦已成為產業布局的重心,德勒拉與薩南德尤其關鍵。塔塔集團與力積電合作推動的前段晶圓廠,瞄準28奈米到120奈米成熟製程,規劃月產能五萬片,目標在2027年量產,這代表印度終於朝本土晶圓製造跨出象徵性也具實質意義的一步。
印度半導體製造據點、製造流程與技術合作夥伴。(取自貼文)
wang23832245 發表在
痞客邦
留言(0)
人氣()
劉佩真/台經院產經資料庫總監、APIAA院士
AI的快速演進正以一種前所未有的力量,深刻地重塑著全球半導體產業的需求結構,這股浪潮不僅是單純的增長,更是一種質變,驅動著晶片設計、製造、封裝乃至整個供應鏈的典範轉移。也就是過去半導體產業的需求主要由PC、智慧型手機等消費性電子產品驅動,追求的是通用性和單位成本的優化,然而隨著AI時代的來臨,尤其以生成式AI和大語言模型為代表,對運算能力提出天文數字般的要求,直接催生對高效能運算晶片的爆炸性需求。
首先,最顯著的改變是AI晶片的地位躍升,且從通用到專用與極致的算力,特別是以Nvidia的GPU為核心,以及AMD、各大雲服務供應商自研的ASIC等專用加速晶片,正成為市場的絕對焦點。上述晶片不再滿足於傳統的CPU架構,而是針對大規模平行運算進行優化,以滿足AI訓練和推論中矩陣運算的需求,而這種需求結構的轉變,推動晶片設計複雜度和製程技術達到新的極限,對台積電等先進晶圓代工廠的先進製程產生龐大的依賴性,這種寡佔地位意味著,全球所有主要的AI晶片設計公司,皆須仰賴台灣的製造能力才能將設計圖紙轉化為實體產品。台灣不僅是AI晶片的生產基地,更是AI創新實現的瓶頸,將持續掌握定價權與技術標準的話語權。
其次,AI對高頻寬記憶體(HBM)的需求成為重塑結構的另一關鍵因素,主要是由於AI運算需要極高速度的數據傳輸,傳統的DRAM或SRAM已難以負荷,而HBM以其垂直堆疊和先進封裝技術,提供遠超傳統記憶體的頻寬,使其成為AI加速晶片不可或缺的重要配件,這使得SK Hynix、Samsung等記憶體巨頭的HBM產能成為決定AI產業發展速度的關鍵瓶頸之一,直接影響半導體記憶體市場的產品組合與營收結構。
再者,先進封裝技術在AI時代的地位變得空前重要,也就是AI晶片系統往往需要將多個邏輯晶片、HBM晶片整合在一個封裝體內,以實現極致的運算效率和數據傳輸速度。封裝不再是單純的保護層,而是提升系統效能的關鍵技術節點,使得先進封裝市場的價值和重要性大幅提升。台灣在先進封裝領域同樣扮演具有不可替代的優勢,除了台積電積極擴大CoWoS產能以應對爆發性需求外,以日月光投控為代表的專業封裝測試大廠,也在積極投入相關技術研發與產能擴充。這使得台灣成為全球AI晶片從製造到系統級整合的關鍵橋樑,其封測產業從傳統低毛利的後段角色,躍升為高技術、高價值的關鍵技術節點。
wang23832245 發表在
痞客邦
留言(0)
人氣()
劉佩真/台經院產經資料庫總監、APIAA院士
當前半導體產業正深陷於一場結構性的晶片通膨浪潮中,這場漲價潮不再僅是短期供需失衡的震盪,而是技術極限、地緣政治、AI算力剛需共同編織而成的長線成本轉嫁。從先進製程到成熟節點,乃至封測、記憶體與IC設計,每一環節的漲價邏輯雖各有不同,卻共同指向一個事實,也就是半導體已從低廉的通用零組件,質變為稀缺且高溢價的戰略物資。
半導體成高溢價的戰略物資
在先進製程領域,台積電作為定價權的絕對掌控者,已在二〇二六年正式啟動 N3P與N2 製程的新一輪價格調整,漲價的底層邏輯在於物理極限的昂貴代價,每跨越一個奈米世代,研發費用與High-NA EUV等設備的資本攤提便呈現指數級增長。此外,地緣政治下的海外擴廠成本,如美國亞利桑那州廠的高額營運費用與台美貿易轉型下的溢價,正透過報價有序地轉嫁給Nvidia、Apple 等全球頂尖IC設計公司,導致IC設計端面臨前所未有的成本擠壓,迫使如Qualcomm、聯發科等設計巨頭必須在旗艦晶片中調升售價,從而引發終端消費電子的連鎖漲價反應。
這股漲價壓力並未止步於最尖端的二奈米,而是透過產能排擠效應向下滲透至成熟製程與封測端,即隨著台積電與Samsung將資源向AI晶片傾斜,原本由八吋或十二吋成熟節點支撐的電源管理IC(PMIC)、網通與車用晶片,正因 AI伺服器對周邊特用零組件的巨量需求而出現產能告急;世界先進與聯電等成熟製程廠,在二〇二六年第一季已傳出調漲四~十%不等的報價;與此同時,先進封裝如 CoWoS的產能嚴重不足,觸發日月光等封測大廠在標準化封裝與系統級測試上的全面調價;另一方面,記憶體市場則因三大原廠將產能鎖定高毛利的HBM,導致傳統DDR5與LPDDR5 現結構性缺貨,合約價漲幅甚至預期挑戰雙位數,這讓晶片通膨從雲端算力擴散至手機、PC與汽車等各個民生領域。
wang23832245 發表在
痞客邦
留言(0)
人氣()
◎ 林健正
2024–2025年全球IC設計(Fabless)市場出現明確的結構性轉折。市場成長動能由AI算力需求驅動,並進一步改寫競爭規則:半導體產業不再是多家廠商以相近節奏推陳出新、在手機或PC的年度換機循環中競爭,而是由少數掌握AI產品與生態系的公司拉開差距,形成高度集中、強者恆強的新格局。
市場的集中與寡占
這個集中化趨勢已可由公開研究加以量化。TrendForce在全球前十大IC設計業者的研究中指出,2024年市場由AI晶片需求主導,輝達(NVIDIA)囊括前十大IC設計業者營收約50%,其後依序為高通(Qualcomm)、博通(Broadcom)、超微(AMD)與聯發科(MediaTek)。更關鍵的是,前五大業者營收合計占前十大總營收90%以上,顯示IC設計市場正快速朝少數巨頭主導的寡占結構演進。
市場寡占並非偶然,而是AI世代產品型態與供應鏈條件共同作用的結果。AI晶片的競爭不再是單一邏輯晶片的性能競賽,而是系統性整合的競賽。其供應鏈涵蓋先進製程、先進封裝、HBM記憶體、載板,以及測試與驗證等多個環節;在這樣的供應鏈結構中,能夠協同設計、協同量產、協同交付的供應體系,其價值遠高於單點採購。因此,需求自然傾向集中到少數可提供「全鏈條交付」能力的製造與封裝體系,並進一步鞏固寡占化趨勢。
wang23832245 發表在
痞客邦
留言(0)
人氣()